超10亿美元收购案在酝酿,国内生命科学上游将迎来“大地震”
国内生命科学上游领域暗流涌动。据多方信源透露,一笔交易金额超过10亿美元的收购案正在紧锣密鼓地洽谈中,目标直指基因工程这一核心赛道。若最终落地,这将成为国内生命科学上游迄今为止规模最大的并购之一,行业格局恐将迎来一场“大地震”。
一笔可能改写行业版图的交易
生命科学上游,通常指为生物医药、基因工程、细胞治疗等领域提供关键原料、试剂、耗材、仪器及服务的企业。这一赛道技术壁垒高、客户粘性强,是生物医药产业的“芯片”环节。长期以来,国内上游市场由赛默飞、丹纳赫、默克等国际巨头主导,国产品牌虽在部分细分领域实现突破,但整体仍处于追赶阶段。
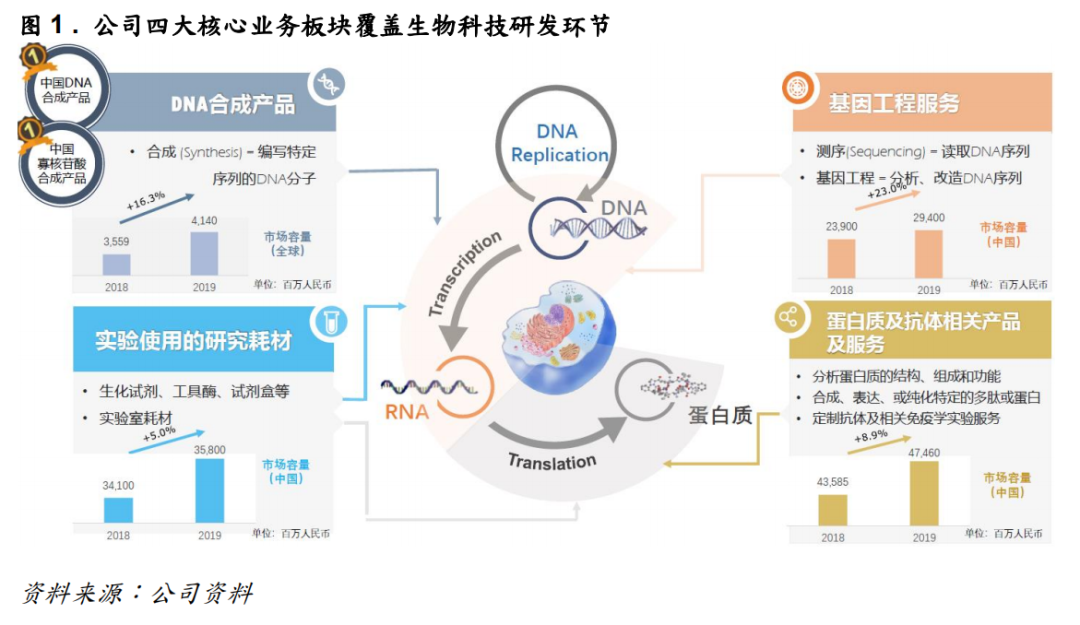
此次传闻中的收购案,据称由一家产业资本与头部投资机构联合发起,标的为一家在基因工程领域拥有核心技术及成熟产品的国内企业。其业务覆盖基因合成、编辑、测序及相关原料酶与试剂,年营收规模达数亿元人民币,并在多个关键技术上打破了海外垄断。若交易达成,收购方将有望整合标的公司的技术平台与渠道资源,快速构建起覆盖基因工程全链条的上游能力,从而改变国内乃至全球市场的竞争态势。
基因工程:上游“卡脖子”的关键
基因工程是生命科学上游的基石,涉及基因合成、载体构建、病毒包装、基因编辑等多个环节,广泛应用于基础研究、药物研发、基因治疗及合成生物学等领域。随着CRISPR基因编辑技术获得诺贝尔奖,以及mRNA疫苗、CAR-T疗法等产品的商业化,基因工程上游需求呈现爆发式增长。
国内基因工程上游在高端酶、修饰核苷酸、特殊载体、转染试剂等关键原料上仍高度依赖进口。例如,用于mRNA疫苗生产的加帽酶、耐高温逆转录酶等,长期被国外少数企业垄断。这不仅导致成本高企,更在供应链安全上存在隐患。在政策引导与资本助力下,一批国产企业奋起直追,在某些细分产品上实现了从0到1的突破,但整体产业集中度低、企业规模偏小,与国际巨头相比仍有代差。
正因如此,这笔超10亿美元的收购案才显得格外引人注目。它不仅仅是资本的运作,更可能是一次产业整合的尝试——通过并购将分散的技术与市场资源集中,打造一家具备国际竞争力的基因工程上游龙头。
“大地震”将如何波及行业?
若收购成真,其影响将是多层面的。
第一,市场格局或将重构。 收购方如果成功整合标的公司的产品线,将在基因合成、酶原料等细分领域形成较强的市场控制力,甚至可能改变部分产品的定价权。对于其他国内上游企业而言,这意味着更激烈的竞争,但也可能催生更多并购整合机会,加速行业优胜劣汰。
第二,供应链安全有望增强。 通过并购整合,关键技术得以保留并加大投入,国产替代进程将提速。下游的基因治疗、疫苗企业将拥有更多本土选择,减少对进口原料的依赖,提升供应链韧性。
第三,资本市场关注度将飙升。 10亿美元级别的交易会引发一二级市场对生命科学上游的重新估值。投资机构可能加大对基因工程等细分赛道的布局,初创企业融资环境改善,但同时也可能推高估值泡沫,增加行业浮躁情绪。
第四,人才与技术竞争白热化。 龙头企业的形成将吸引海内外高端人才聚集,带动整个行业的技术进步。但中小企业可能面临人才流失的压力,需要寻找差异化生存空间。
隐忧与挑战
尽管前景诱人,但这笔收购也面临诸多不确定性。首先是监管审批风险,超10亿美元的跨境或境内并购可能触发反垄断审查,尤其是在涉及关键技术时,监管态度至关重要。整合难度不容小觑,两家企业的文化、管理、研发体系能否顺利融合,直接决定并购的成败。国际巨头的反应也需警惕,它们可能通过降价、加速新品导入等方式打压新生的竞争者。
生命科学上游的本质是创新驱动,并购只是手段,而非目的。如果收购后仅追求短期财务回报,而忽视研发投入与长期技术积累,那么这场“大地震”可能只是昙花一现。
##
超10亿美元收购案如果落地,将是中国生命科学上游发展史上的一个标志性事件。它预示着行业从分散走向集中,从跟随走向挑战。基因工程作为上游的核心赛道,将在这场变局中扮演关键角色。对于从业者而言,这既是机遇也是挑战——唯有坚持创新、深耕技术,才能在“大地震”后的新格局中站稳脚跟。而对于整个产业来说,这场收购或许只是开始,更大规模的整合与竞争,已在路上。
如若转载,请注明出处:http://www.jiakangde.com/product/50.html
更新时间:2026-10-28 03:38:41